
Crónica Digital 18 octubre, 2026
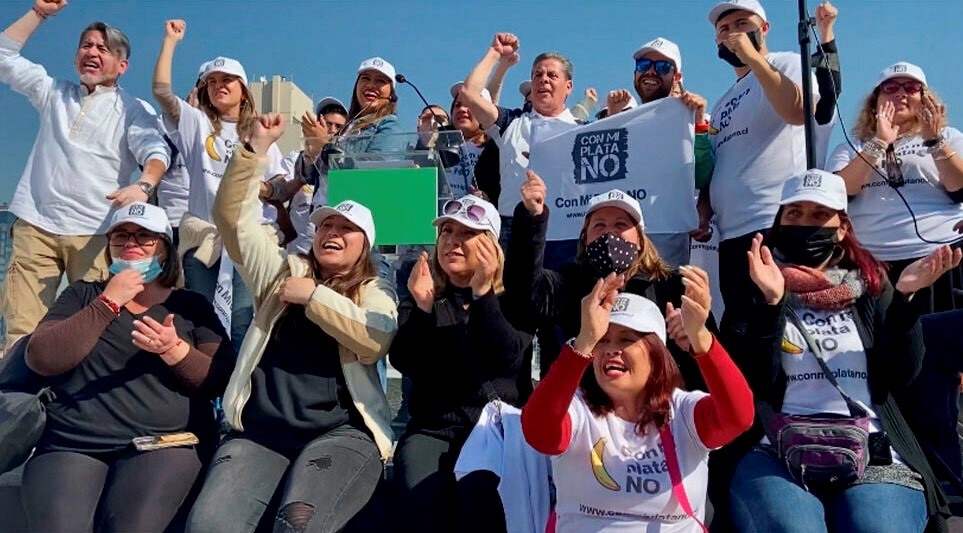
Tras el estallido social y la creciente demanda social por terminar con las AFP, emergió el movimiento “Con mi plata no”, argumentando que nacieron para defender a los cotizantes y garantizar que continuaran siendo “propietarios” de sus “ahorros” previsionales. Hicieron una enorme campaña, en particular en el marco del debate del proyecto constitucional que fue presentado por la Convención.
No hay duda que fueron determinantes en la victoria del Rechazo en el plebiscito realizado en septiembre de 2022, convenciendo a una parte relevante de la opinión pública de que, cuando la Convención Constitucional rechazó una iniciativa popular de norma que habían presentado, ello implicaría que con la posible nueva Carta Fundamental los “trabajadores ya no serán dueños de sus ahorros previsionales”, como apareció señalando su principal vocero, el economista Bernardo Fontarine, en la portada de “Las Últimas Noticias”.
Hoy, Fontaine es presidente del directorio de CODELCO, por decisión del Presidente José Antonio Kast. Otro de sus principales voceros, el abogado y panelista semipermanente del programa “Sin Filtros”, Francisco Orrego, es diputado de la República.
Aún no se les escucha a ambos, o a cualquier otro integrante del movimiento, salir a decir a las AFP “Con mi plata no”, luego de conocerse el desplome histórico en la rentabilidad de los fondos más conservadores (especialmente el Fondo E) de las Administradoras de Fondos de Pensiones (AFP) en Chile, con pérdidas acumuladas que superan los US$ 7.700 millones en los fondos de los afiliados, que ahora son propietarios – se supone– de sus “ahorros previsionales”, en parte gracias a su desinteresada labor, que no ha sido olvidada.
EL DESCALABRO DE LAS AFP
Las Administradoras de Fondos Pensiones utilizaron instrumentos financieros derivados (específicamente swaps de tasas de interés) apostando a que las tasas de interés en Estados Unidos iban a bajar con rapidez. Fue como apostar dinero en una ruleta, pero ciertamente con platas que eran propiedad de sus cotizantes. Ello, tras ignorar las advertencias de la Superintendencia de Pensiones y el Banco Central sobre los riesgos asociados a los swaps.
Sin embargo, como resultado de persistentes tensiones inflacionarias internacionales y de factores geopolíticos, las tasas de interés en Estados Unidos no cayeron según lo apostado. Esto provocó un fuerte ajuste negativo en el valor de los activos e instrumentos de renta fija de los fondos.
El Fondo E es la alternativa destinada a las personas más cercanas a jubilar o ya pensionadas, precisamente porque busca ser la menos riesgosa. Sin embargo, al registrar caídas de más del 10% acumulado en el año, muchos afiliados han visto reducidos sus saldos de forma directa previo a pensionarse.
Se ha cuestionado ampliamente que un fondo catalogado como “conservador” haya estado expuesto a este nivel de volatilidad por estrategias financieras complejas con derivados.
El hecho también expone la asimetría que caracteriza al sistema. En la estructura actual del sistema previsional, las pérdidas de las inversiones son asumidas íntegramente por los afiliados y no por las utilidades de las administradoras. Por otra parte, los cotizantes, a pesar de que son “propietarios de sus ahorros previsionales” no tienen voz ni menos voto en las decisiones que adoptan las AFP.
La situación ha reabierto las discusiones en el Congreso y el ámbito regulatorio sobre si la Superintendencia de Pensiones y las normativas vigentes debieran restringir este tipo de operaciones especulativas o con instrumentos derivados en los fondos de bajo riesgo. Por otro lado, ha aumentado el malestar de la ciudadanía al constatar que la pérdida la asume el afiliado directamente en su saldo, mientras que el modelo de cobro de comisiones de las administradoras opera de manera fija.
El desplome reciente registrado en los fondos más conservadores (especialmente el Fondo E, con caídas que acumulan más de un 10% en el año) impacta de manera sustancialmente distinta según la etapa laboral y de jubilación en la que se encuentre cada afiliado.
Las personas próximas a jubilarse es el grupo más perjudicado y vulnerable ante la situación actual. Al haber tenido sus ahorros protegidos en el Fondo E por recomendación o regla de cercanía a la edad de retiro, una caída acumulada del 10% implica una reducción en el capital total con el que se calculará la pensión.
Los expertos recomiendan que, de ser posible, las personas que no tengan una urgencia inmediata posterguen unos meses o años su retiro para dar tiempo a que los mercados de renta fija eventualmente se recuperen. Quienes deban jubilarse obligatoriamente ahora “asumen la pérdida” de forma definitiva, sin posibilidad de recuperar ese valor en el tiempo.
También hay un impacto alto en las personas ya pensionadas en el caso de las AFP. El dinero (del cual ahora son dueños) el dinero sigue invertido en los multifondos (generalmente en el Fondo E o D). En la revisión de la pensión anual, la baja del saldo se traducirá en un ajuste a la baja en los pagos mensuales de los siguientes 12 meses.
Para el resto de los trabajadores, los cotizantes de mediana edad, principalmente con los ahorros de los que son dueños en los Fondos C y D, han sufrido un impacto intermedio. Muchos de estos trabajadores se cambiaron a fondos defensivos buscando seguridad frente a la incertidumbre económica general, pero terminaron expuestos a la caída de la renta fija.
CON MI PLATA NO
La iniciativa “Con mi plata no” fue presentado como un movimiento ciudadano, cuyo principal objetivo era la defensa de la “propiedad privada” de los fondos de pensiones individuales gestionados por las AFP. Tomó fuerza en el contexto de las discusiones sobre una reforma al sistema previsional y el proceso constituyente de 2021 y 2022. Como se ha señalado, sus rostros principales fueron Bernardo Fontaine y Francisco Orrego.
En particular, emergió como respuesta a las supuestas propuestas de reforma impulsadas por sectores de la izquierda que planteaban la creación de un sistema de reparto o fondos comunes colectivos de protección social alimentados por la cotización adicional del trabajo formal. Hablaron de que se pretendía “expropiar” los ahorros previsionales.
Como la expropiación es un acto jurídico mediante el cual el Estado priva a una persona de la titularidad de un bien o propiedad privada de forma obligatoria, fundándose en una causa de utilidad pública o interés social, pero otorgando a cambio una indemnización patrimonial equivalente al valor del bien, nunca explicaron cómo se podría expropiar el dinero de las cuentas previsionales. ¿Pagaría el Estado dinero por dinero?
Entre sus demandas se encontraban la exigencia de que la totalidad de las cotizaciones sigan siendo propiedad exclusiva del trabajador; garantizar que en caso de fallecimiento, el ahorro acumulado se pueda traspasar como herencia a los familiares del cotizante; y, por cierto, la oposición a que un porcentaje de las cotizaciones individuales pasara a un fondo colectivo gestionado por el Estado.
Un hito clave de su trayectoria fue la presentación de una Iniciativa Popular de Norma a la Convención Constitucional, que planteaba que en la nueva Constitución se estableciera el carácter “inexpropiable” de los fondos de pensiones. Así, recaudó rápidamente más de las 15.000 firmas necesarias para ingresar como propuesta de norma al debate constitucional de 2022. Cuando fue rechazada por la mayoría de la Convención, salieron a toda velocidad a vociferar que, en caso de aprobarse la propuesta constitucional, venía el apocalipsis del comunismo expropiatorio, nada menos que con las pensiones de los trabajadores.
LAS OPINIONES VERTIDAS EN ESTE ARTICULO, SON DE EXCLUSIVA RESPONSABILIDAD DEL AUTOR.